[¯|¯] Un approccio computazionale al NOISE
lunedì, Marzo 6th, 2017
Fig. 2
Introduzione. L'ipotesi ergodica
L'approccio standard allo studio del noise è di natura statistica. Più precisamente, si assume come ipotesi di lavoro la cosiddetta ipotesi ergodica che permette di sostituire la media temporale di una grandezza aleatoria y(t) con la media d'insieme:

dove Y è l'insieme dei valori assunti da y(t) e P(y,t) è la densità di probabilità: P(y0,t)dy è la probabilità infinitesima che una misura di y all'istante t fornisca un valore appartenente all'intervallo infinitesimo [y0,y0+dy]. Particolarmente diffusi sono processi aleatori stazionari, i.e. processi in cui la densità di probabilità non dipende esplicitamente dal tempo:

Per un processo aleatorio stazionario si ha

La stazionarietà di un processo aleatorio è una condizione necessaria (ma non sufficiente) per l'ergodicità. Più precisamente, un processo aleatorio è ergodico se le medie di insieme coincidono con le medie temporali:

dove

I processi aleatori che ci interessano sono ergodici, perciò per il calcolo dei valori medi ci riferiamo alla formula vista prima. Una grandezza statisticamente significativa è la varianza:

che nel caso di media nulla si riduce a

cioè la potenza della grandezza y(t). Lo step successivo consiste nel descrivere l'evoluzione temporale di una variabile aleatoria y(t) attraverso la funzione di autocorrelazione

che si dimostra essere (teorema di Wiener-Khintchine
la trasformata di Fourier dello spettro di potenza w(ω), definito da

Cioè

Da queste formule appare chiaro che lo studio statistico del noise è fondamentalmente basato sull'analisi dello spettro di potenza.
Rinunciare all'ipotesi ergodica
Rinunciare all'ipotesi ergodica equivale a sostituire l'analisi nel dominio delle configurazioni all'analisi nel dominio del tempo. Sembra un'operazione impossibile proprio per come sono definite le variabili aleatorie. A questo punto ricordiamo la distinzione tra grandezze deterministiche e grandezze aleatorie:
Il valore di una grandezza deterministica ydet in un istante t' è univocamente determinato dal valore assunto in un generico istante t minore di t'. In simboli:

Per una grandezza aleatoria yal il valore assunto in t' non è univocamente determinato dai valori assunti a tempi t minore di t'. Però può accadere:

essendo P(yal(t')) la densità di probabilità di misurare il valore yal(t'). Secondo le formule precedenti la probabilità che in un istante t'>t la grandezza yal} assuma un assegnato valore, è univocamente determinata dal valore assunto da yal al tempo t. Ciò si esprime dicendo che yal(t') è correlato a yal}(t). Nel caso contrario, diremo che i suddetti valori sono scorrelati. Poniamo

dove abbiamo omesso il pedice "al". Se P(y1,y2) è la densità di probabilità congiunta, si ha:

È chiaro che

(altro…)

 Congettura di Riemann
 Trasformata discreta di Fourier
 Trasformata di Fourier nel senso delle distribuzioni
 Trasformata di Fourier
 Infinitesimi ed infiniti
 Limiti notevoli
 Punti di discontinuità
 Misura di Peano Jordan
 Eserciziario sugli integrali
 Differenziabilità
 Differenziabilità (2)
 Esercizi sui limiti
 Appunti sulle derivate
 Studio della funzione
 Esercizi sugli integrali indefiniti
 Algebra lineare
 Analisi Matematica 2
 Analisi funzionale
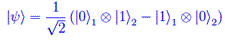 Entanglement quantistico
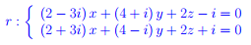 Spazio complesso
 Biliardo di Novikov
 Intro alla Meccanica quantistica
 Entanglement Quantistico