In un post precedente abbiamo visto che la funzione di autocorrelazione di una variabile aleaotoria gaussiana, è una funzione SINC.
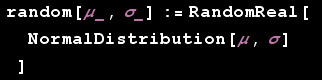
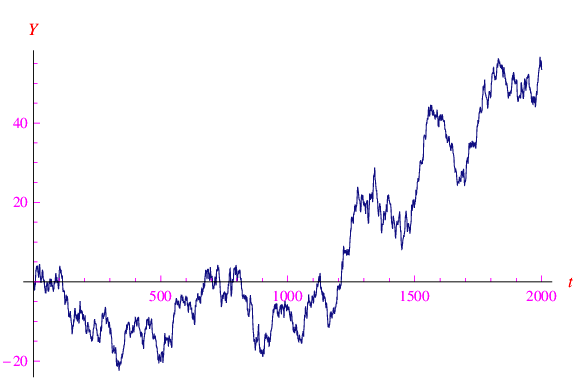
In sostanza, la funzione di autocorrelazione ci dice come sono correlati a tempi diversi i valori di una assegnata grandezza (aleatoria o deterministica). È chiaro che se la predetta funzione è identicamente nulla o più precisamente, una funzione delta di Dirac, allora i valori della variabile aleatoria sono scorrelati al 100%. È proprio quello che succede in un white noise. Per verificarlo, utilizziamo Mathematica. Definiamo una funzione random[] che genera numeri reali pseudocasuali:
Generiamo una lista di lunghezza n, di tali numeri:
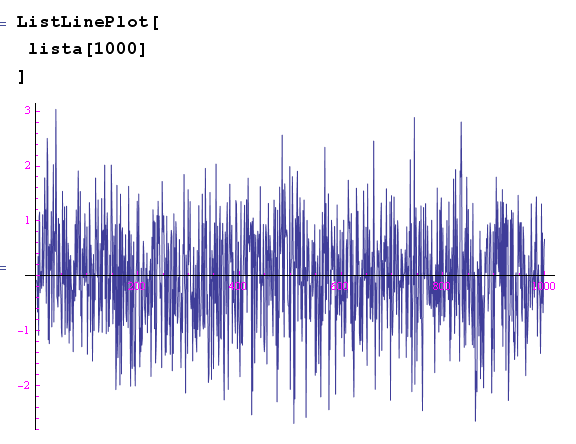
Utilizziamo l'istruzione ListLinePlot[] per plottare la lista:
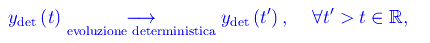
Le variabili deterministiche -- che denotiamo con ydet(t), dove t è il tempo -- sono soluzioni di un assegnato problema di Cauchy, per cui non sono altro che ordinarie funzioni dell'Analisi matematica. Quindi:
che si legge: il valore che ydet(t) assume all'istante t'>t è univocamente determinato dal valore all'istante t. Nel caso aleatorio:
dove P(yal(t'),t') è la probabilità che al tempo t'>t la variabile aleatoria assuma il valore yal(t'), per cui il valore di yal al tempo t non determina univocamente il valore di yal nel generico istante successivo t, ma determina il valore della probabilità. In altri termini, per definire una variabile aleatoria è necessario conoscere la probabilità
Si tratta di una grandezza che dipende dal tempo t sia esplicitamente che implicitamente (cioè attraverso yal). Ciò implica
dove abbiamo omesso il pedice "al" e assunto y variabile con continuità in [y1,y2], per cui


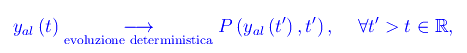
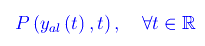
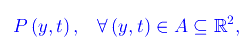
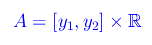
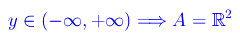

 Congettura di Riemann
 Trasformata discreta di Fourier
 Trasformata di Fourier nel senso delle distribuzioni
 Trasformata di Fourier
 Infinitesimi ed infiniti
 Limiti notevoli
 Punti di discontinuità
 Misura di Peano Jordan
 Eserciziario sugli integrali
 Differenziabilità
 Differenziabilità (2)
 Esercizi sui limiti
 Appunti sulle derivate
 Studio della funzione
 Esercizi sugli integrali indefiniti
 Algebra lineare
 Analisi Matematica 2
 Analisi funzionale
 Entanglement quantistico
 Spazio complesso
 Biliardo di Novikov
 Intro alla Meccanica quantistica
 Entanglement Quantistico