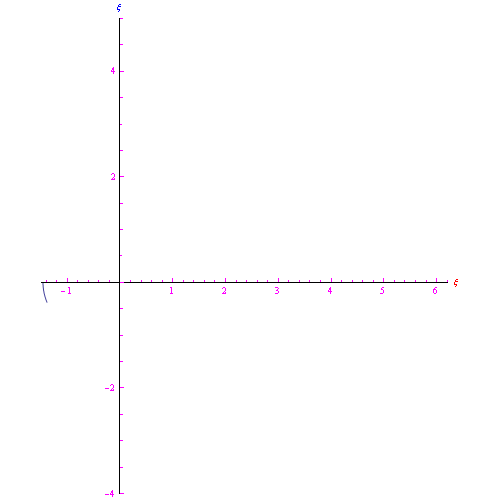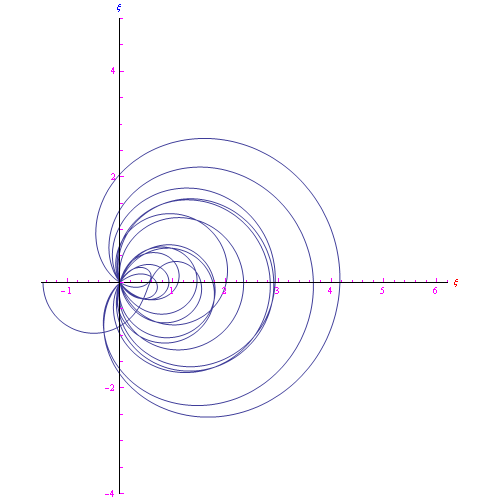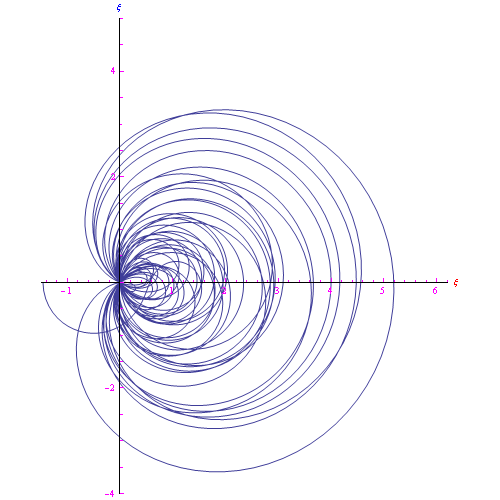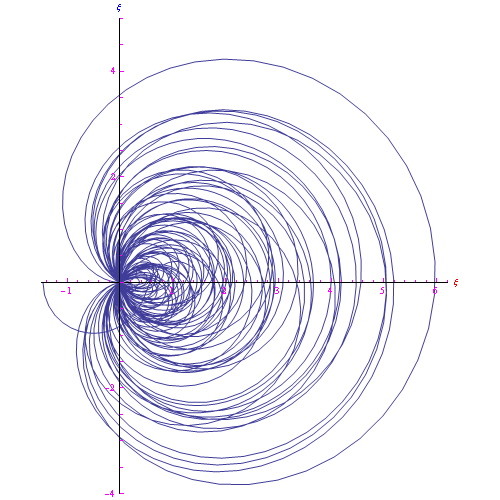
[¯|¯] Crescita esponenziale con costante di tempo rumorosa
lunedì, Maggio 28th, 2018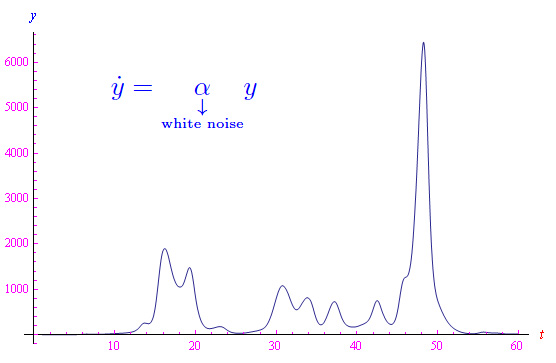
Consideriamo una grandezza y variabile nel tempo, data dalla soluzione del problema di Cauchy:
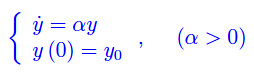
Risolvendo
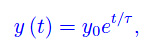
ove τ=α-1 è la costante di tempo, ovvero un intervallo di tempo caratteristico per quella data y(t). Abbiamo, quindi, il classico andamento esponenziale. Se invece α non è una costante ma una variabile aleatoria, si ha che

diviene un'equazione differenziale stocastica che, tuttavia, può essere integrata con Mathematica a patto di specificare la corrispondente legge di distribuzione statistica. Riferiamoci, in particolare a una distribuzione gaussiana. In Mathematica definiamo la funzione:
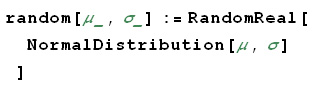
Quindi una lista:
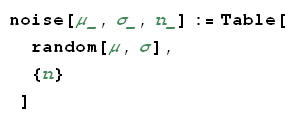
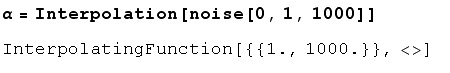
Interpoliamo


 Congettura di Riemann
 Trasformata discreta di Fourier
 Trasformata di Fourier nel senso delle distribuzioni
 Trasformata di Fourier
 Infinitesimi ed infiniti
 Limiti notevoli
 Punti di discontinuità
 Misura di Peano Jordan
 Eserciziario sugli integrali
 Differenziabilità
 Differenziabilità (2)
 Esercizi sui limiti
 Appunti sulle derivate
 Studio della funzione
 Esercizi sugli integrali indefiniti
 Algebra lineare
 Analisi Matematica 2
 Analisi funzionale
 Entanglement quantistico
 Spazio complesso
 Biliardo di Novikov
 Intro alla Meccanica quantistica
 Entanglement Quantistico