Routine in ambiente MATLAB per l'ottimizzazione non vincolata
Dicembre 22nd, 2021 | by Marcello Colozzo |
Una routine dell'ing. Giuseppe Salza
Ci proponiamo di minimizzare una funzione

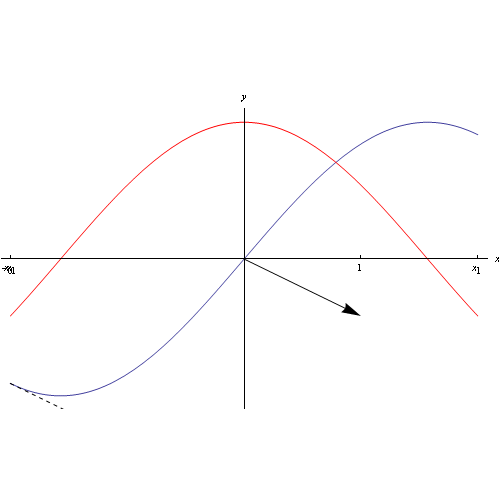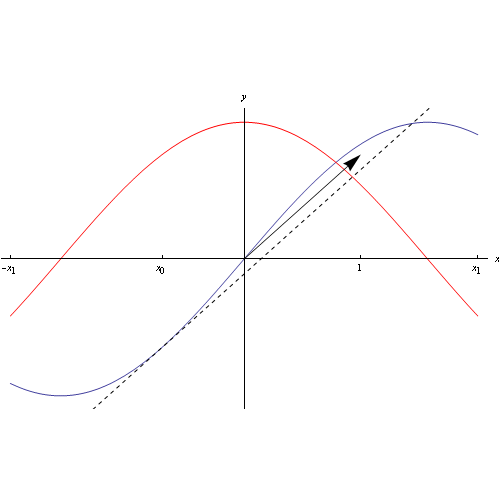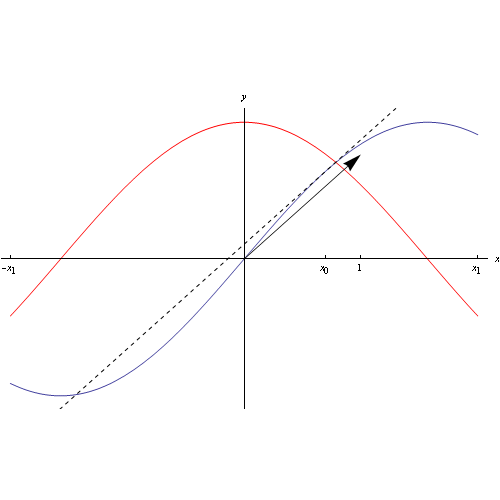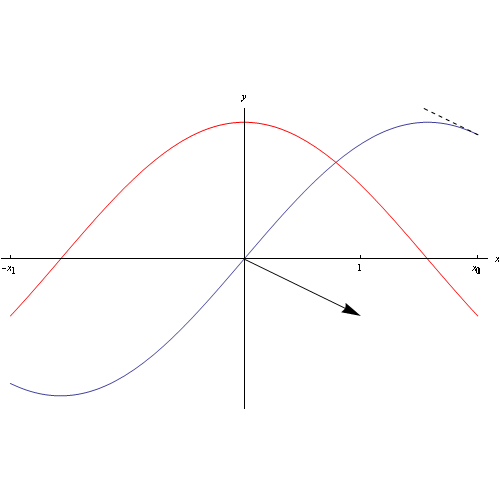
Il metodo della discesa del gradiente (Steepest descent) consiste nello scegliere un punto x0 in modo arbitrario e di procedere in modo iterativo come segue:

Dove

Codice MATLAB:


Esempio pratico:

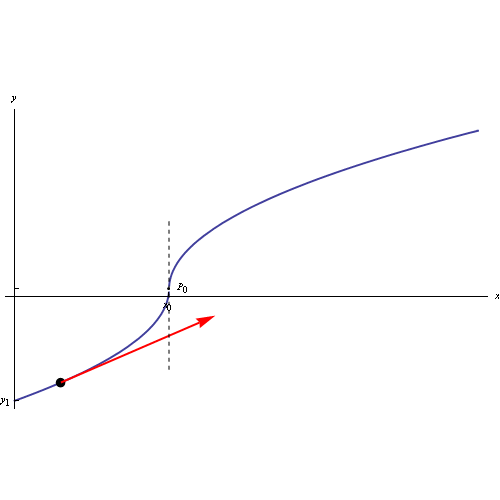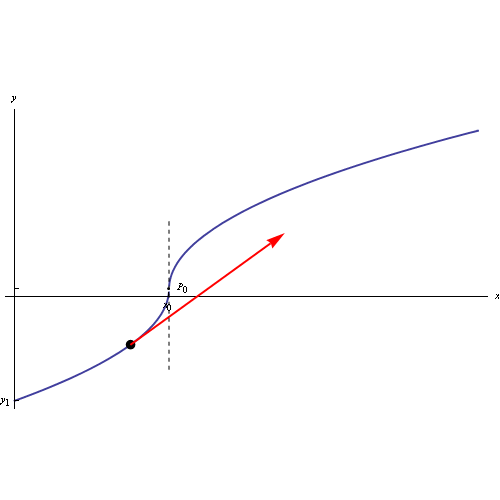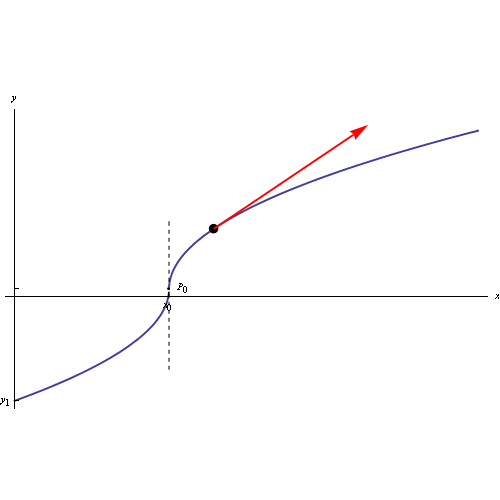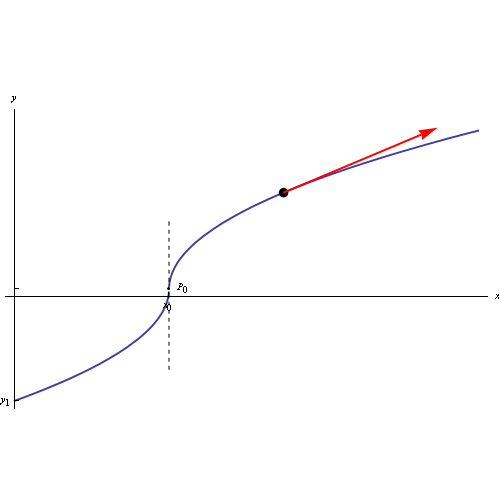
Nella figura vogliamo trovare la x per cui è minima la

La soluzione, in forma chiusa, è

Il risultato, con sole 5 iterazioni è abbastanza deludente fornendo come soluzione:

Aumentando a 10 le iterazioni otteniamo


Ovviamente aumentando le iterazioni si raggiunge la soluzione entro la tolleranza richiesta (epsilon=0.001).
No TweetBacks yet. (Be the first to Tweet this post)
Articoli correlati

 Congettura di Riemann
 Trasformata discreta di Fourier
 Trasformata di Fourier nel senso delle distribuzioni
 Trasformata di Fourier
 Infinitesimi ed infiniti
 Limiti notevoli
 Punti di discontinuità
 Misura di Peano Jordan
 Eserciziario sugli integrali
 Differenziabilità
 Differenziabilità (2)
 Esercizi sui limiti
 Appunti sulle derivate
 Studio della funzione
 Esercizi sugli integrali indefiniti
 Algebra lineare
 Analisi Matematica 2
 Analisi funzionale
 Entanglement quantistico
 Spazio complesso
 Biliardo di Novikov
 Intro alla Meccanica quantistica
 Entanglement Quantistico