
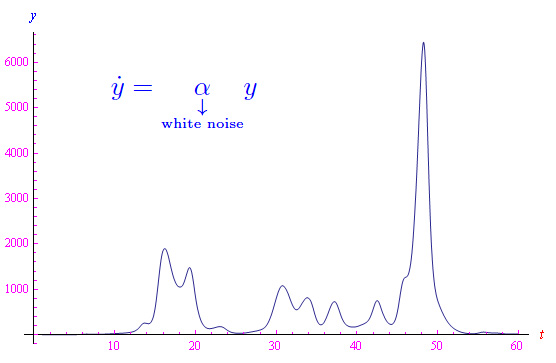
Consideriamo una grandezza y variabile nel tempo, data dalla soluzione del problema di Cauchy:

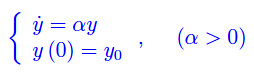
Risolvendo

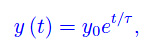
ove τ=α-1 è la costante di tempo, ovvero un intervallo di tempo caratteristico per quella data y(t). Abbiamo, quindi, il classico andamento esponenziale. Se invece α non è una costante ma una variabile aleatoria, si ha che


diviene un'equazione differenziale stocastica che, tuttavia, può essere integrata con Mathematica a patto di specificare la corrispondente legge di distribuzione statistica. Riferiamoci, in particolare a una distribuzione gaussiana. In Mathematica definiamo la funzione:
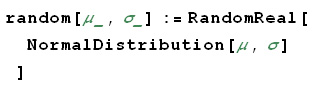
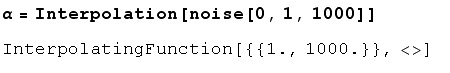
Quindi una lista:
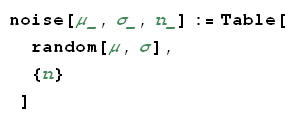
Interpoliamo



Impostiamo l'equazione differenziale con un'appropriata condizione iniziale, per poi integrare e plottare:
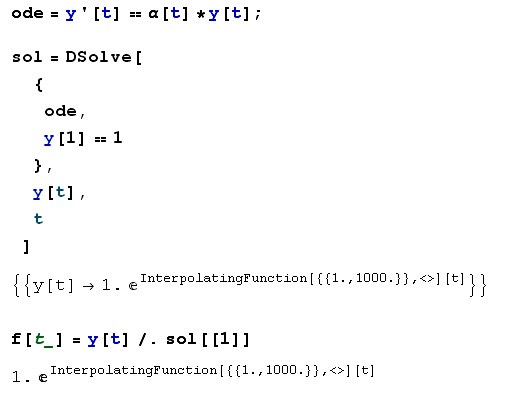

il cui plot è il grafico di fig. 1.
No TweetBacks yet. (Be the first to Tweet this post)